Algemeen
De financiële kengetallen geven u een globaal inzicht in de financiële positie van onze gemeente. De kengetallen moeten in samenhang worden bezien, omdat ze alleen gezamenlijk en in hun onderlinge verhouding een goed beeld geven van de financiële positie van onze gemeente.
Baten
Als deler bij kengetallen 1, 3 en 4 wordt het totaal aan baten (excl. mutaties reserves) genomen. De ontwikkeling van deze totale baten heeft hierdoor een grote invloed op de ontwikkeling van deze kengetallen. In onderstaande grafiek is het verloop van de te verwachten baten weergegeven voor de komende begrotingsjaren.
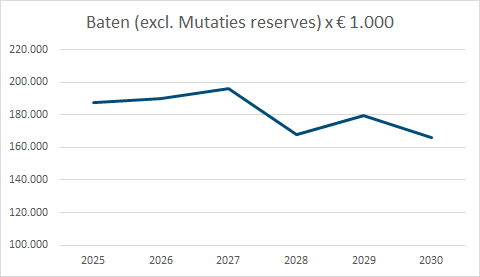
Wisseling in de hoogte van de baten wordt onder andere veroorzaakt door de opbrengsten van lopende grondexploitaties en de hoogte van de algemene uitkering van het rijk. Een daling van de baten heeft een stijgend effect op deze kengetallen.
Financiële kengetallen
Financiële kengetallen | Jaarrekening 2025 | Begroting 2027 | Begroting 2028 | Begroting 2029 | Begroting |
|---|---|---|---|---|---|
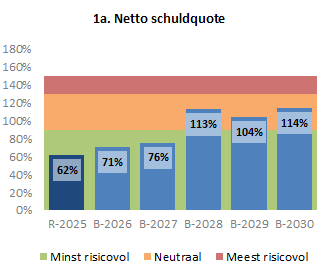
1.a Netto schuldquote | 61,6% | 75,6% | 112,6% | 104,3% | 114,3% |
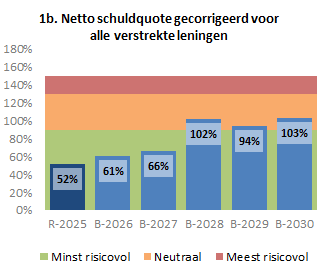
1.b Netto schuldquote gecorrigeerd voor alle verstrekte leningen | 51,7% | 66,2% | 101,6% | 94,0% | 103,1% |
2. Solvabiliteitsratio | 26,3% | 21,7% | 17,5% | 17,2% | 16,8% |
3. Grondexploitatie | 11,7% | 7,1% | 17,1% | 13,1% | 17,0% |
4. Structurele exploitatieruimte | 3,9% | 0,0% | -1,7% | -0,3% | 0,0% |
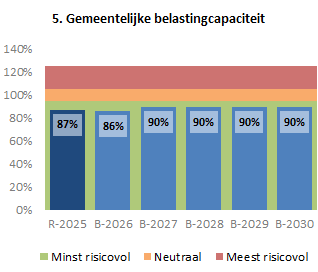
5. Belastingcapaciteit | 87,5% | 89,8% | 89,8% | 89,8% | 89,8% |
Toelichtingen
De provincie Gelderland heeft voor zijn toezicht drie categorieën bepaald die een beeld geven van de risico's. De kengetallen van de Gemeente Zevenaar zijn hieronder in grafiekjes weergegeven in verhouding tot de gestelde categorieën van de provincie.
Categorie A is het laagste risico = groen
Categorie B is gemiddeld risico = oranje
Categorie C is hoog risico = rood
1. Netto schuldquote
De netto schuldquote bestaat uit twee kengetallen:
a. netto schuldquote: dit kengetal geeft inzicht in het niveau van de gemeentelijke schuldenlast ten opzichte van de eigen middelen. Het geeft een indicatie van de mate waarin de rentelasten en de aflossingen op de exploitatie drukken. Hoe lager het percentage hoe beter. De VNG adviseert om 130% als maximum norm te hanteren en daarboven de schuld af te bouwen.
b. netto schuldquote gecorrigeerd voor alle verstrekte leningen: Om inzicht te verkrijgen in hoeverre er sprake is van doorlenen wordt de netto schuldquote zowel in- als exclusief doorgeleende gelden weergegeven (netto schuldquote gecorrigeerd voor alle verstrekte leningen).
De gegevens zijn ontleend aan de geprognosticeerde balans. Voor onze gemeente bedraagt het percentage van de netto schuldquote in 2027 75,6%. Mede als gevolg van ons meerjareninvesteringsplan en de investeringen in de grondexploitaties zullen de leningen de komende jaren weer toenemen. Met name investeringen in de fysieke leefomgeving en het onderwijs (IHP) zorgen ervoor dat wij meer middelen nodig hebben.
De gecorrigeerde netto schuldquote komt in 2027 uit op 66,2%. Bij de netto schuldquote gecorrigeerd voor verstrekte leningen spelen voornamelijk de hypotheken aan ambtenaren en de verstrekte leningen aan de RDL en Alliander een rol. Deze leningen zijn de afgelopen jaren sterk gedaald en de verwachting is dat deze de komende jaren verder afnemen. We zien hier een nagenoeg zelfde verloop als de netto schuldquote.
2. Solvabiliteitsratio
De solvabiliteitsratio geeft inzicht in de mate waarin de gemeente in staat is aan haar financiële verplichtingen te voldoen. Voor onze gemeente zien we in de komende begrotingsjaren een dalende solvabiliteitsratio van ca. 22% naar ca. 17%. Deze daling wordt veroorzaakt door de toegenomen leningen in verband met verschillende investeringen. Voor verschillende uitgaven en met name investeringen moeten wij geld lenen. Hierdoor wordt het balanstotaal hoger (noemer). Het eigen vermogen (deler) daalt daarnaast door de negatieve resultaten en het inzetten van de vrije algemene reserve.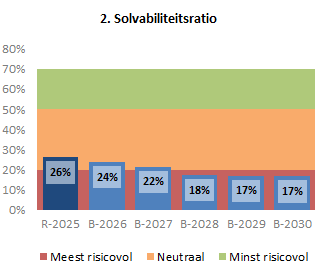
3. Grondexploitatie
Het kengetal grondexploitatie geeft aan hoe groot de grondpositie is ten opzichte van de totale baten. In onze gemeente is sprake van 'in exploitatie genomen bouwgronden' die de komende jaren bestaat uit grondexploitaties Zevenaar-Oost, Babberich, Waaijakkers, Mercurion, Vestersbos, Herontwikkeling vastgoedlocaties en Businesspark 7Poort II. In 2027 zie je een daling, deze wordt veroorzaakt doordat in 2027 naar verwachting een aantal grondexploitaties afgerond wordt, maar nog onvoldoende zicht is op het openen van nieuwe grondexploitaties waar al wel voorbereidende werkzaamheden voor worden verricht. De stijging van het percentage in 2028 en 2030 is vooral te wijten aan de daling in de baten van deze jaren.
Deze ontwikkeling moet ook in samenhang worden gezien met de ontwikkeling van de weerstandsratio. De grondexploitaties kennen de grootste risico's. De projecten en daarmee samenhangende risico's worden steeds kleiner. De baten van de afgelopen jaren zijn toegevoegd aan de algemene reserve. Bij het opstarten van nieuwe projecten heeft dit aan beide zijden weer invloed. Onttrekkingen uit de algemene reserve en toename van risico's.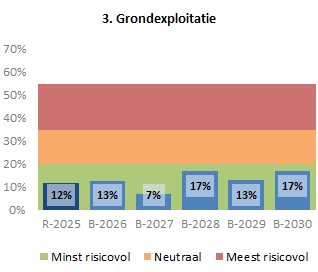
4. Structurele exploitatieruimte
Voor de beoordeling van de financiële positie is het ook van belang te kijken naar de structurele baten en structurele lasten. Structurele baten zijn bijvoorbeeld de Algemene uitkering en de opbrengsten uit de onroerende zaakbelasting. Dit kengetal geeft aan hoe groot de structurele exploitatieruimte is. Een negatief percentage betekent dat er meer structurele lasten zijn dan structurele baten. Dit kengetal is relevant voor de beoordeling van de financiële positie, omdat het van belang is om te weten of en welke structurele ruimte een gemeente heeft om de eigen lasten te dragen of welke structurele stijging van de baten of structurele daling van de lasten daarvoor nodig is.
De structurele begrotingsruimte is voor het eerste en laatste begrotingsjaar positief. De weg naar een sluitende structurele begroting zijn beschreven in de financiële hoofdlijnen en de paragraaf weerstandsvermogen.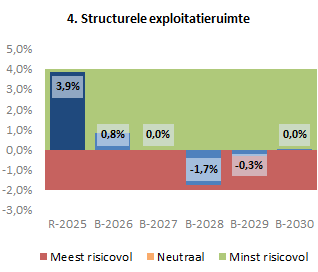
Zoals opgenomen in de financiële hoofdlijnen zijn er verschillende beleidsvoornemens en ontwikkelingen van het kabinet die effect zullen hebben op de ontwikkeling van het structurele saldo. Het jaar 2028 (nieuwe ravijnjaar) is negatief, maar als het kabinet zich aan de afspraken houdt zullen wij begin 2027 compensatie ontvangen in het kader van de hervormingsagenda. Dit zal het beeld voor de jaren van 2028 verbeteren.
5. Belastingcapaciteit
De belastingcapaciteit geeft inzicht in de belastingdruk van de gemeente ten opzichte van het landelijke gemiddelde. Het landelijk gemiddelde is gebaseerd op de gegevens van het Centrum voor Onderzoek van de Economie van de Lagere Overheden (COELO), die jaarlijks een rapport opstelt over de ontwikkeling van de lokale lasten. COELO veronderstelt een vaste waarde voor gebruik en zet dit af tegen de tarievenontwikkeling. Het feitelijk gebruik kan afwijken van het veronderstelde gebruik, waardoor de ruimte voor belastingverhoging niet wordt bepaald door het percentage dat door de COELO wordt berekend.
In de berekening zijn meegenomen de OZB-lasten, rioolheffing en afvalstoffenheffing voor een gemiddeld gezin.